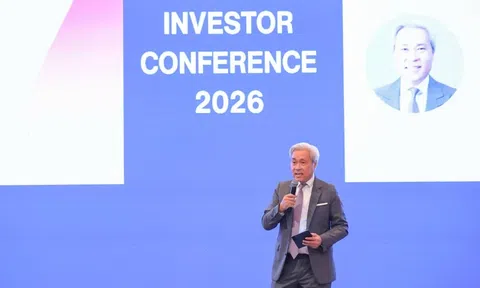
Tại buổi Gặp gỡ chuyên gia phân tích và nhà đầu tư tổ chức - Công bố kết quả kinh doanh quý III/2026 của Ngân hàng Thương mại cổ phần (TMCP) Kỹ thương Việt Nam (Techcombank - Mã: TCB) chiều 21/10, tăng trưởng tín dụng cho mảng hạ tầng và các dự án lớn là chủ đề được nhiều nhà đầu tư quan tâm.
Trước đó, theo công bố từ phía ngân hàng, tài trợ các dự án trọng điểm quốc gia là một trong những động lực tăng trưởng tín dụng chính của Techcombank. Tính cả các khoản tín dụng cho dự án được loại trừ khỏi hạn mức tăng trưởng, dư nợ tại ngân hàng riêng lẻ tăng 16,3% so với đầu năm.
Tín dụng doanh nghiệp đạt 542.400 tỷ đồng, tăng 20,0% so với đầu năm và 17,1% so với cùng kỳ, chủ yếu đến từ giải ngân cho các dự án hạ tầng quốc gia quy mô lớn. Theo ước tính của Chứng khoán MBS, trong nửa đầu năm Techcombankcho vay 18 đại dự án dư nợ khoảng 20.000 tỷ và con số này có thể tăng lên 50.000 tỷ vào cuối năm 2026.
Cùng với việc tăng trưởng mạnh cho vay hạ tầng, các vấn đề về năng lực cấp tín dụng cũng như kiểm soát rủi ro kỳ hạn khi tài trợ cho các dự án cơ sở hạ tầng quy mô lớn cũng được đặt ra.
Trả lời cho câu hỏi về việc ngân hàng đang quản lý như thế nào đối với rủi ro chênh lệch về kỳ hạn tiềm ẩn giữa vốn huy động với thời hạn dài của các dự án cơ sở hạ tầng, ông Jens Lottner, CEO Techcombank cho hay mô hình “Originate-to-Distribute” (khởi tạo để phân phối) cùng chuẩn mực Basel III là chiến lược quản trị rủi ro chênh lệch kỳ hạn của Techcombank.
Theo ông Jens Lottner, thị trường đang chứng kiến sự chuyển dịch rõ nét: nếu như trước đây các dự án hạ tầng trọng điểm gần như phụ thuộc hoàn toàn vào nguồn vốn công, thì nay khu vực kinh tế tư nhân đã và đang tham gia ngày càng tích cực.
Xu hướng này đặt ra vấn đề về việc quản lý chênh lệch kỳ hạn giữa nguồn vốn huy động và cho vay, đặc biệt trong bối cảnh Ngân hàng Nhà nước (NHNN) duy trì quy định chặt chẽ về trần tỷ lệ vốn ngắn hạn cho vay trung và dài hạn.

CEO của Tecombank chia sẻ: "Khi quyết định lựa chọn dự án nào, chúng tôi không chỉ tập trung vào nhu cầu vốn cho các dự án này trong thời gian ngắn, mà đi theo mô hình từ khởi tạo, huy động vốn cho đến tái cấu trúc và sau đó là phân phối (Originate-to-Distribute). Từ đó, chúng tôi quyết định sẽ giữ những tài sản này trong bao lâu, có giữ trong dài hạn hay không".
Ở giai đoạn đầu, Techcombank tham gia thẩm định, cấu trúc khoản vay và cấp vốn trong giai đoạn xây dựng dự án. Sau 2 đến 3 năm, ngân hàng có thể tìm kiếm được các đối tác khác tham gia vào những khoản cho vay hợp vốn, hoặc tái tài trợ thông qua phát hành trái phiếu dựa trên các dự án cơ sở hạ tầng đó, thì đó cũng là một cách để tái cấu trúc.
Thông qua uy tín thẩm định ban đầu của mình, ngân hàng sẽ mời các định chế tài chính, nhà đầu tư trong và ngoài nước tham gia thông qua các khoản cho vay hợp vốn chứ không chỉ một mình Techcombank.
"Như vậy, một dự án có thể kéo dài 15 năm, nhưng vai trò cấp vốn trực tiếp ban đầu của chúng tôi có thể chỉ từ 2 đến 3 năm. Khi rủi ro xây dựng đã qua và dòng tiền vận hành đã hình thành, thương hiệu và chuẩn mực thẩm định của Techcombank chính là bảo chứng để thu hút thêm các nguồn vốn dài hạn khác cùng tham gia,” ông Jens Lottner phân tích.

Ông cũng nhấn mạnh “Originate-to-Distribute” là mô hình mà Techcombank theo đuổi trong việc tài trợ cho các dự án cơ sở hạ tầng lớn.
Thời gian qua, Techcombank nhận thấy nhu cầu rất lớn từ các đối tác muốn tham gia vào những dự án này. Có thể họ không tham gia ngay từ đầu, nhưng sau một thời gian nhất định, họ sẽ tham gia khi thấy tin tưởng vào uy tín và thương hiệu của Techcombank.
Việc Techcombank tham gia ngay từ đầu giúp họ tin tưởng rằng đây là các dự án khả thi và mang lại nguồn thu, lợi nhuận tốt trong tương lai, Tổng giám đốc Techcombank chia sẻ.
Bên cạnh mô hình khởi tạo phân phối rủi ro tín dụng, năng lực quản trị là trụ cột thứ hai giúp Techcombank tự tin mở rộng tài trợ hạ tầng.
Khi quyết định cho vay các dự án cơ sở hạ tầng dài hạn, Techcombank phải đảm bảo có nguồn tiền gửi phù hợp với kỳ hạn dài hơn, hoặc ít nhất là tương thích với thời hạn cho vay; đồng thời kết hợp tất cả các yếu tố đó để đảm bảo sự cân đối phù hợp giữa nguồn cho vay và nguồn huy động.
CEO Techcombank cho biết ngân hàng đã chủ động áp dụng các chỉ số khắt khe theo khung chuẩn mực Basel III — tiêu biểu như Tỷ lệ đảm bảo khả năng thanh khoản (LCR) và Tỷ lệ nguồn vốn ổn định ròng (NSFR) — ngay cả khi cơ quan quản lý chưa đưa ra yêu cầu bắt buộc áp dụng đối với toàn hệ thống.
"Đây là những tỷ lệ giúp chúng tôi quản lý tốt các yêu cầu về thanh khoản và nguồn vốn huy động, vừa tuân thủ quy định của Ngân hàng Nhà nước, vừa đảm bảo an toàn thanh khoản cho ngân hàng", ông Jens Lottner nói.
Vị CEO này khẳng định Techcombank luôn đảm bảo nguồn vốn huy động đầy đủ khi quyết định tài trợ cho bất kỳ dự án cơ sở hạ tầng hay dự án quy mô vốn lớn nào. Một khi dự án bước vào giai đoạn khai thác, nhà băng này có thể mời gọi thêm các đối tác khác.
"Kết hợp với việc tuân thủ chặt chẽ quy định của Ngân hàng Nhà nước và áp dụng chuẩn Basel III, chúng tôi hoàn toàn tự tin vào khả năng quản lý rủi ro của mình", ông Jens Lottner nói.
Hai động lực then chốt tăng trưởng tín dụng năm 2026
Chia sẻ về triển vọng tín dụng trong năm nay, ông Jens Lottner cho hay bên cạnh mức tăng trưởng tín dụng 16% ở danh mục thông thường, Techcombank đang mở rộng dư địa tín dụng qua các dự án hạ tầng.
Dù kỳ vọng cơ quan điều hành sẽ xem xét cấp thêm hạn mức tín dụng trong thời gian tới để đáp ứng nhu cầu vốn của nền kinh tế, tuy nhiên, lãnh đạo Techcombank cũng nhận định vẫn chưa xuất hiện tín hiệu cho thấy NHNN sẽ nới room cho hệ thống.
Trong bối cảnh đó, Techcombank xác định hai động lực tăng trưởng tín dụng then chốt là các đại dự án hạ tầng quốc gia và cho vay doanh nghiệp vừa và nhỏ.
Theo ông Jens Lottner, các dự án trọng điểm được loại trừ khỏi room tín dụng, đây là cơ hội giải ngân tiềm năng nhưng đòi hỏi kỷ luật tài chính khắt khe. Trọng tâm cốt lõi của ngân hàng là năng lực cấu trúc các nguồn huy động vốn dài hạn nhằm đảm bảo tính khả thi và an toàn thanh khoản xuyên suốt quá trình giải ngân.
Với phân khúc doanh nghiệp vừa và nhỏ, thay vì mở rộng dàn trải, Techcombank ưu tiên tài trợ các SME nằm trong chuỗi giá trị liên kết chặt chẽ với hệ sinh thái khách hàng doanh nghiệp lớn của nhà băng. Chiến lược này giúp ngân hàng kiểm soát hiệu quả rủi ro tín dụng thông qua việc quản lý dòng tiền khép kín và dự báo chính xác chi phí tín dụng.
Tại mảng tín dụng bán lẻ, CEO Techcombank chỉ ra rằng, đang có sự phân hóa diễn ra rõ nét giữa các phân khúc sản phẩm. Hoạt động cho vay mua nhà chịu áp lực từ mặt bằng lãi suất neo cao tiếp tục là rào cản khiến phân khúc này khó tạo đột phá trong ngắn hạn.
Trong khi đó, nhu cầu vay tiêu dùng tín chấp dự kiến sẽ phục hồi và gia tăng. "Khẩu vị của Techcombank là tiếp tục giải ngân có chọn lọc đối với tệp khách hàng chất lượng cao nhằm vừa quản trị tốt rủi ro nợ xấu, vừa tối ưu hóa lợi suất cho vay", ông Jens Lottner nói.
Theo ông, nhìn chung, tốc độ tăng trưởng tín dụng từ đầu năm đến nay của Techcombank duy trì ở mức ổn định. Trong các quý tới, ngân hàng sẽ chủ động điều phối và phân bổ nguồn vốn linh hoạt giữa các nhóm khách hàng và danh mục sản phẩm, bám sát khẩu vị rủi ro để đảm bảo hài hòa giữa mục tiêu tăng trưởng và an toàn hệ thống.
Hạ An