Vay tiêu dùng, chủ động cuộc sống
Việc xây dựng một thị trường tài chính tiêu dùng lành mạnh, minh bạch và có trách nhiệm là lợi ích chung của người tiêu dùng, của các tổ chức tín dụng và của cả nền kinh tế.
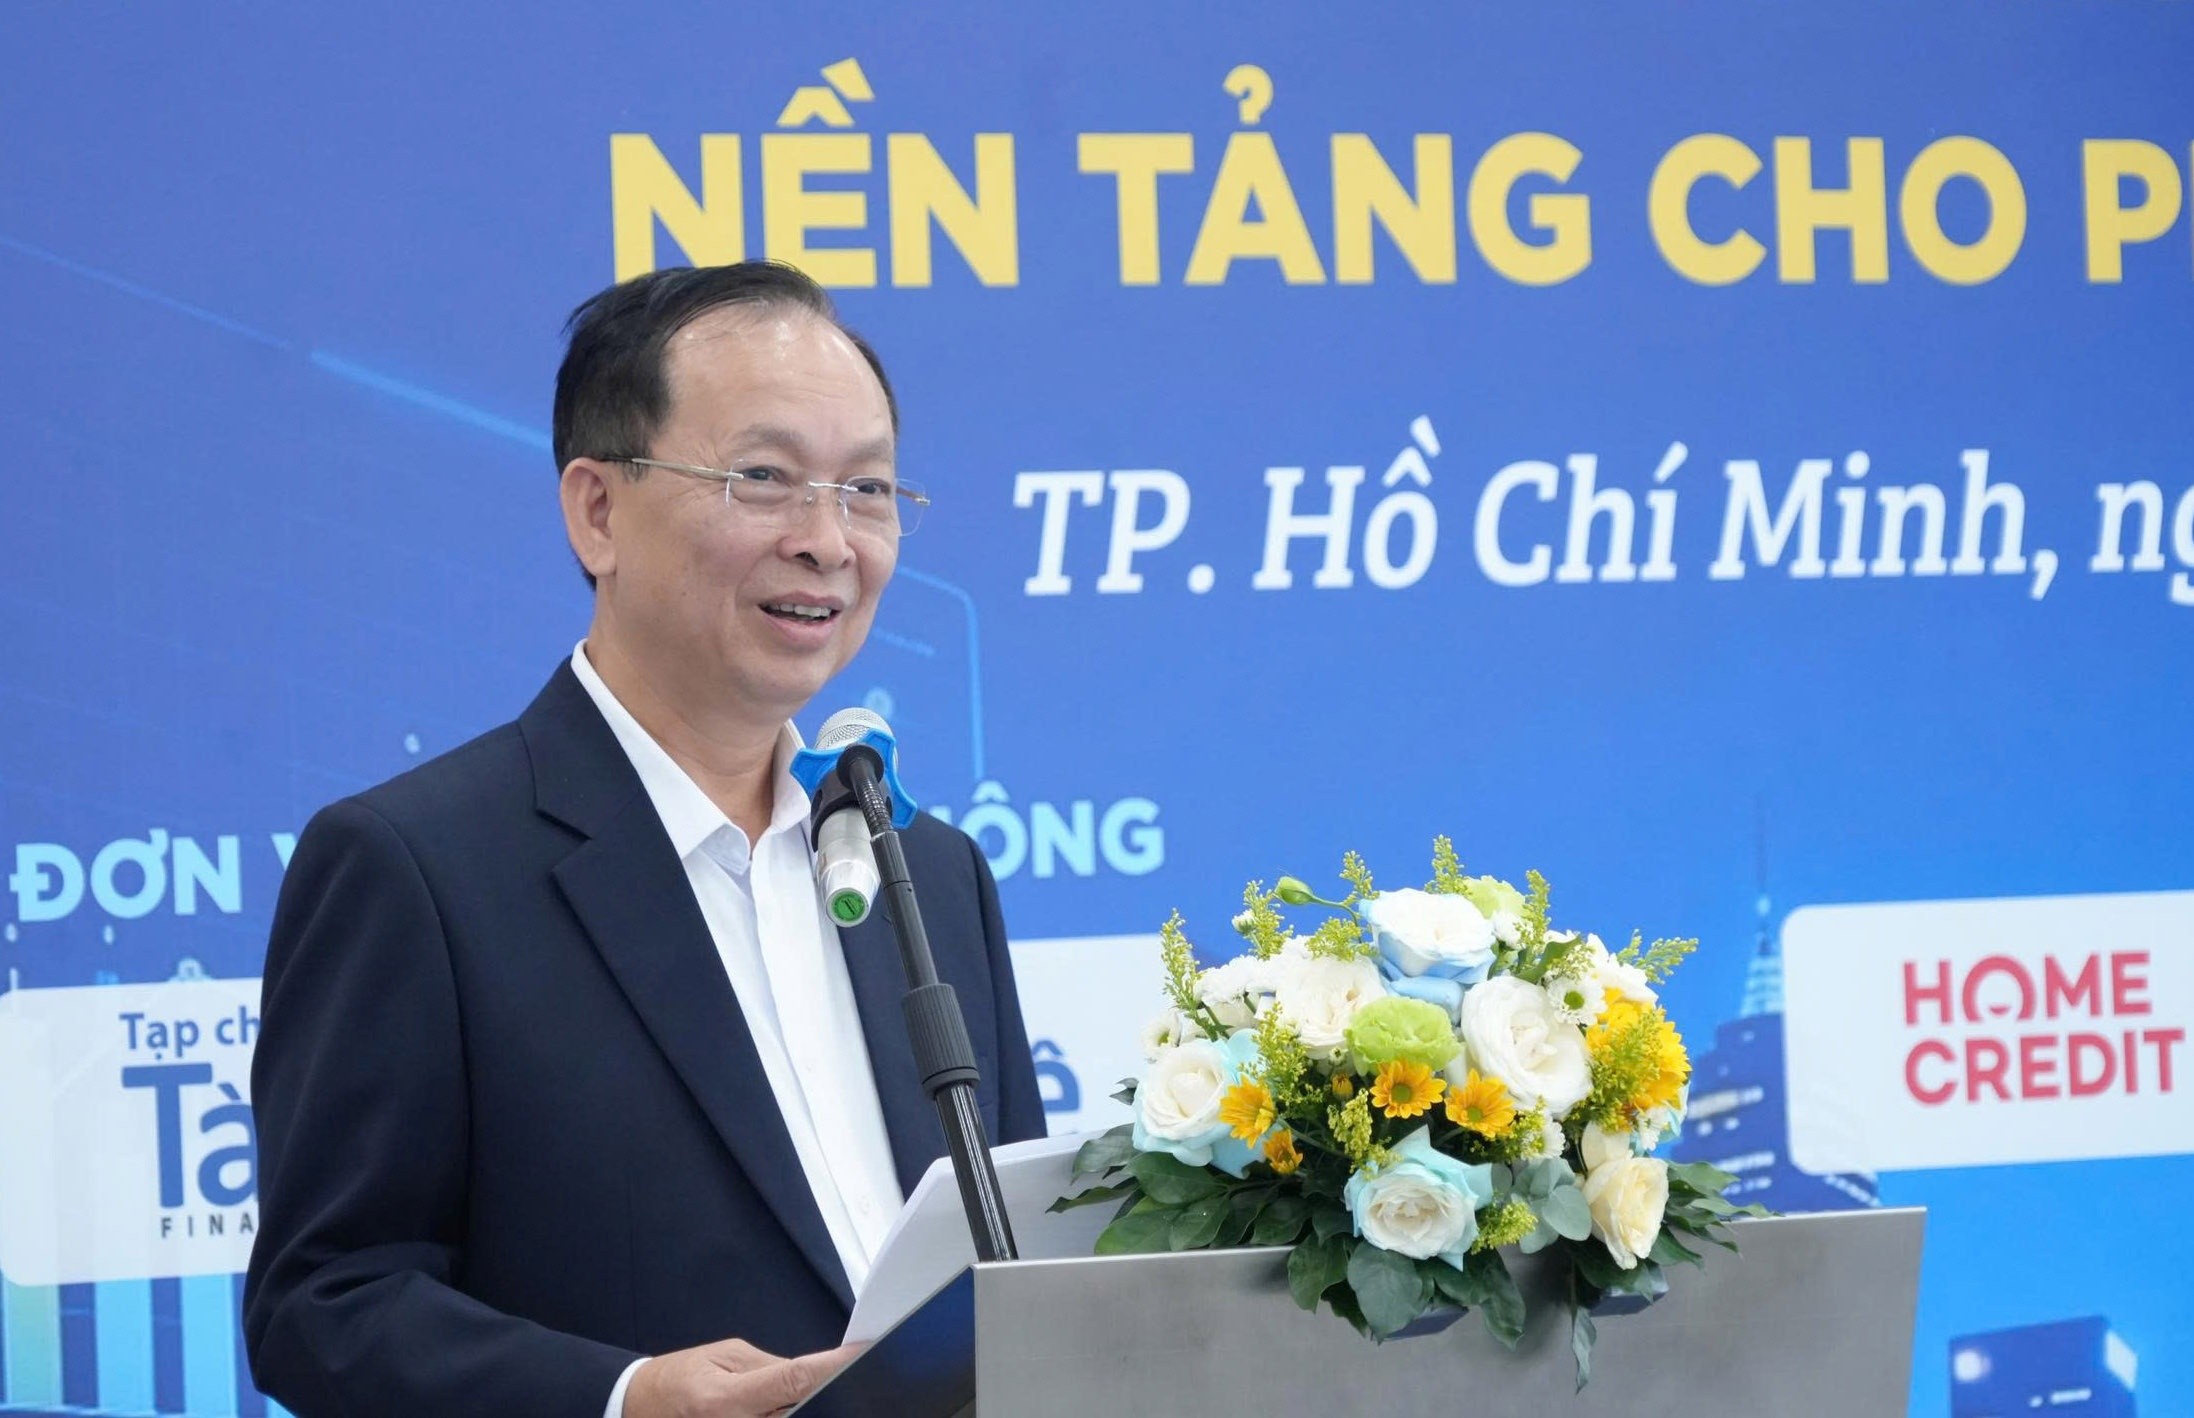
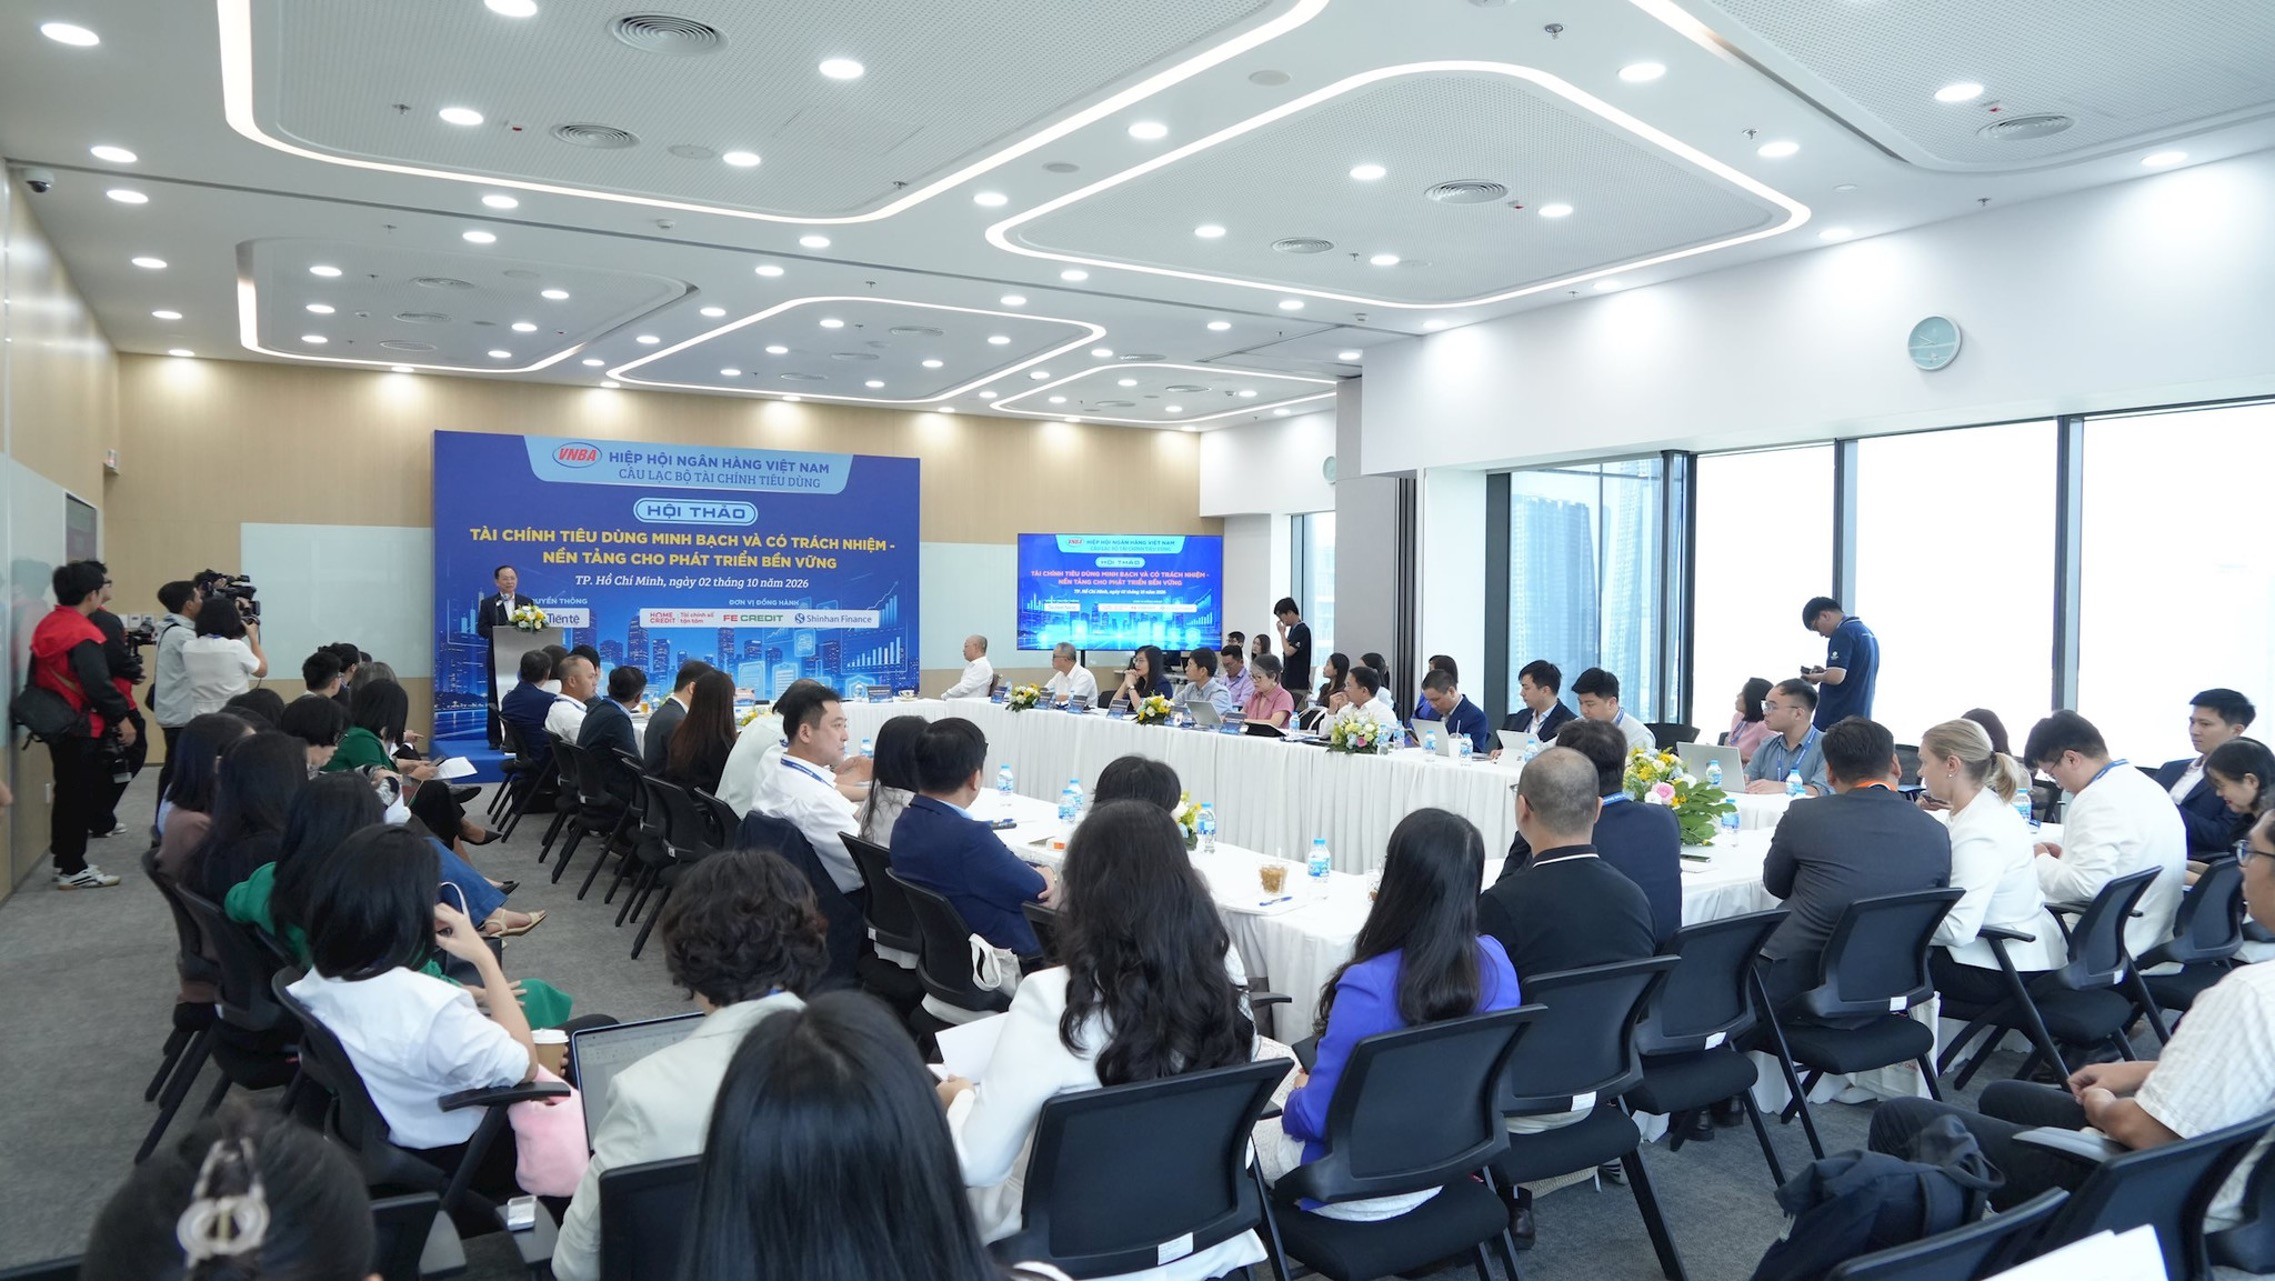
Tại hội thảo “Tài chính tiêu dùng minh bạch và có trách nhiệm – Nền tảng cho phát triển bền vững”, do Câu lạc bộ Tài chính tiêu dùng thuộc Hiệp hội Ngân hàng Việt Nam (VNBA), tổ chức ngày 02/10/2026, tại TP.HCM, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký VNAB, cho rằng tài chính tiêu dùng thực chất giải quyết các nhu cầu thiết thực của người dân, như: đóng học phí, chi phí khám chữa bệnh, mua phương tiện làm việc hay trang thiết bị gia dụng… Thay vì phải trì hoãn hoặc tìm đến các nguồn vốn thiếu an toàn, người dân có thể chủ động hơn trước các nhu cầu chính đáng của cuộc sống nhờ tài chính tiêu dùng.
Số liệu thống kê cho thấy, đến cuối tháng 8/2026, dư nợ cho vay phục vụ nhu cầu đời sống và dư nợ tín dụng qua thẻ của toàn hệ thống đạt khoảng 4,62 triệu tỷ đồng, tăng gần 22% so với cùng kỳ năm trước và chiếm hơn 22,5% tổng dư nợ tín dụng nền kinh tế.
Trong đó, dư nợ cho vay của các công ty tài chính đạt gần 185.000 tỷ đồng, tăng 13,3% so với cùng kỳ. Cho vay phục vụ nhu cầu đời sống đạt gần 134.000 tỷ đồng, tăng hơn 19%; tín dụng cấp qua phát hành thẻ đạt trên 51.000 tỷ đồng.
Mặc dù tín dụng tiêu dùng của các công ty tài chính vẫn tăng trưởng khá, sức ép cạnh tranh trên thị trường đang ngày càng gay gắt.
Dẫn số liệu thực tế, ông Lê Xuân Đồng, Giám đốc Điều hành Khối Nghiên cứu thị trường và Tư vấn, FiinGroup Việt Nam, cho biết năm 2025, tín dụng tiêu dùng toàn thị trường tăng 25,7%, nhưng dư nợ của các công ty tài chính chỉ tăng 13,9%. Thị phần của khối này trong tổng dư nợ cho vay tiêu dùng của ngân hàng và công ty tài chính giảm từ 7% năm 2021 xuống 4,6% năm 2025.
FiinGroup nhận định niềm tin vẫn là rào cản khi một bộ phận người tiêu dùng còn đánh đồng công ty tài chính với các hình thức cho vay không được cấp phép. Điều này ảnh hưởng đến hình ảnh của ngành và khả năng tiếp cận khách hàng, nhất là khi thị trường xuất hiện thêm nhiều mô hình cho vay, kênh phân phối mới.
Bên cạnh đó, các công ty tài chính vẫn phải giải quyết bài toán chi phí thu hút khách hàng, đầu tư công nghệ, dữ liệu và tuân thủ. Việc tăng cường năng lực thu hồi nợ nội bộ cũng kéo theo yêu cầu lớn hơn về nhân sự, hệ thống kiểm soát và quản trị rủi ro.
Sức ép mở rộng cho vay tiêu dùng chính thức
Nhận định về tiềm tăng thị trường cho vay tiêu dùng, TS. Đào Minh Tú cho rằng với quy mô dân số khoảng 108 triệu người, nhu cầu tiêu dùng của Việt Nam vẫn còn lớn.
"Khi khoảng trống tín dụng chính thức được thu hẹp, dư địa cho “tín dụng đen”, cho vay nặng lãi và các ứng dụng cho vay bất hợp pháp cũng sẽ từng bước bị thu hẹp", TS. Đào Minh Tú nhấn mạnh.
Tuy nhiên, việc mở rộng cho vay tiêu dùng trong thời đại công nghệ số cũng vấp phải những rủi ro khi những ứng dụng núp bóng công nghệ để tiếp cận người vay. Do đó, người dân cần nhận biết và lựa chọn các tổ chức được Ngân hàng Nhà nước cấp phép – những đơn vị hoạt động tuân thủ pháp luật và chịu sự giám sát của cơ quan nhà nước.
Công nghệ phát triển cũng làm thay đổi phương thức cho vay tiêu dùng. Thay vì các gói vay tiền mặt rập khuôn, các công ty tài chính tiêu dùng đang hướng tới tài trợ trực tiếp cho những nhu cầu cụ thể, như: mua phương tiện, thiết bị học tập, chi trả học phí, y tế thông qua tài chính “nhúng” tại điểm bán lẻ và nền tảng số.
Cho rằng mở rộng tín dụng là cần thiết, nhưng ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ Tài chính Tiêu dùng, Phó Tổng Giám đốc HD SAISON, nhận định quan trọng hơn là khoản tín dụng có thực sự phù hợp và tạo ra giá trị cho người sử dụng hay không.
“Tổ chức tín dụng phải đánh giá đầy đủ khả năng trả nợ để nhu cầu hôm nay không trở thành gánh nặng vượt quá khả năng trong tương lai”, ông Nguyễn Đình Đức chia sẻ.
Còn theo cách tiếp cận của SFinance, người vay cần hiểu rõ điều kiện và trách nhiệm trong suốt khoản vay; phía công ty tài chính cần nắm được nhu cầu, hoàn cảnh và khả năng thanh toán để tư vấn phù hợp.
“Phê duyệt nhanh, hồ sơ đơn giản và số hóa giúp thu hút người vay. Nhưng để duy trì sự gắn bó, các công ty tài chính cần chú trọng tính minh bạch của hợp đồng, chi phí và cách hỗ trợ khách hàng”, Ông Vũ Biện Thái Trung, Giám đốc Kinh doanh Sfinancen nhận định.
Bà Nguyễn Ngọc Bảo Linh, Trưởng phòng Thanh tra tổ chức tín dụng phi ngân hàng và tổ chức khác, Thanh tra NHNN, cho biết đối tượng phục vụ chủ yếu của tài chính tiêu dùng là người có thu nhập trung bình và thấp, không có tài sản bảo đảm. Do đó, mức độ rủi ro vốn dĩ cao hơn nhiều so với tín dụng có tài sản bảo đảm.
“Nguyên nhân khiến nợ xấu gia tăng còn xuất phát từ chính nội tại của các công ty tài chính. Cụ thể, trong công tác thẩm định và quyết định cấp tín dụng, đâu đó vẫn còn những thiếu sót, chưa đảm bảo tính chặt chẽ, đầy đủ cũng như chưa tuân thủ nghiêm ngặt các quy định của pháp luật và quy định nội bộ”, bà Linh nói.
Về phía cơ quan quản lý, TS. Đào Minh Tú nhấn mạnh, minh bạch phải được thể hiện từ những thông tin cơ bản nhất: số tiền thực nhận, lãi suất, các khoản phí, tổng nghĩa vụ phải trả, kỳ hạn thanh toán, hậu quả khi chậm trả và kênh hỗ trợ khi phát sinh vướng mắc.
“Trách nhiệm cũng thuộc về cả 2 phía. Tổ chức cho vay phải thẩm định phù hợp, tư vấn trung thực, bảo vệ dữ liệu khách hàng, nhắc và thu hồi nợ đúng quy định, văn minh. Người vay có trách nhiệm cung cấp thông tin trung thực, đọc kỹ hợp đồng, cân nhắc khả năng trả nợ, sử dụng vốn hợp lý và thực hiện đúng cam kết”, TS. Đào Minh Tú nhấn mạnh.
Minh Anh