Nền tảng kinh tế tiếp tục hỗ trợ nhu cầu bất động sản. Trong 9 tháng đầu năm 2026, GDP Việt Nam tăng 9%, tổng vốn FDI đăng ký đạt 50 tỷ USD, tăng 76% so với cùng kỳ, trong khi tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 5,9 triệu tỷ đồng. Tại TP.HCM mở rộng, GRDP tăng 9,1% trong cùng kỳ.
Tuy nhiên, tăng trưởng kinh tế không đồng nghĩa với sức cầu cải thiện đồng đều trên toàn thị trường.
Theo báo cáo Tiêu điểm thị trường bất động sản TP.HCM quý 3/2026, thị trường bất động sản TP.HCM trong quý 3/2026 tiếp tục ghi nhận sự phân hóa giữa các phân khúc. Trong đó, phân khúc văn phòng, bất động sản bán lẻ, khách sạn và căn hộ dịch vụ duy trì hoạt động tương đối ổn định nhờ nhu cầu thuê.
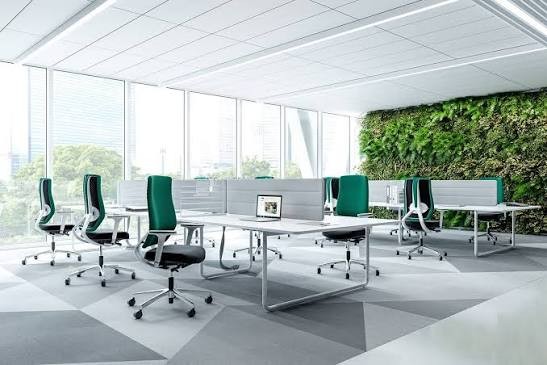
Văn phòng: Một số khách thuê thu hẹp diện tích sử dụng
Trong quý 3/2026, nguồn cung văn phòng TP.HCM duy trì ở mức gần 3 triệu m², với công suất đạt gần 90% và giá thuê trung bình ổn định ở mức 870.000 VNĐ/m²/tháng. Tuy nhiên, sau 05 quý liên tiếp ghi nhận lượng tiêu thụ tích cực, thị trường ghi nhận lượng tiêu thụ âm ở tất cả các hạng trong quý này, chủ yếu do một số khách thuê thu hẹp diện tích sử dụng.
Bà Từ Thị Hồng An, Giám đốc cấp cao, Bộ phận Cho thuê Thương mại, Savills TP.HCM, nhận định: “Thị trường văn phòng TP.HCM vẫn duy trì hoạt động tốt, dù giai đoạn tăng trưởng tiếp theo nhiều khả năng sẽ diễn ra thận trọng và có chọn lọc hơn.”
Các doanh nghiệp thuộc lĩnh vực Tài chính, Bảo hiểm và Bất động sản; Công nghệ Thông tin; Bán lẻ và Phân phối tiếp tục đóng góp phần lớn giao dịch thuê. Dù công suất duy trì ở mức cao, nhu cầu mở rộng chưa đủ mạnh để tạo áp lực tăng giá thuê. Vì vậy, các chủ đầu tư đang ưu tiên giữ chân khách thuê hiện hữu thay vì điều chỉnh giá.
Ở phân khúc bất động sản bán lẻ, tổng nguồn cung giảm nhẹ xuống gần 1,6 triệu m² diện tích cho thuê thuần, trong khi công suất đạt 92%. Giá thuê trung bình tại tầng trệt tăng nhẹ lên 1,6 triệu VNĐ/m²/tháng. Ngành hàng F&B dẫn dắt nhu cầu thuê, tiếp theo là giải trí; các thương hiệu hướng đến trẻ em, gia đình và trung tâm thể hình cũng tiếp tục mở rộng hoạt động.
Diễn biến tại hai phân khúc cho thấy công suất cao chưa đồng nghĩa với dư địa tăng trưởng mạnh. Đối với văn phòng, khả năng thu hút và giữ chân khách thuê vẫn là ưu tiên; trong khi ở bán lẻ, cơ cấu ngành hàng và khả năng duy trì lưu lượng khách sẽ ảnh hưởng trực tiếp đến hiệu quả khai thác.
Khách sạn và căn hộ dịch vụ: Nhu cầu lưu trú hỗ trợ hoạt động thị trường
Thị trường khách sạn TP.HCM ghi nhận gần 17.000 phòng trong Q3/2026. Trong giai đoạn thấp điểm du lịch, giá phòng trung bình đạt 2,4 triệu VNĐ/phòng/đêm và công suất đạt 70%. Dù giảm theo quý, cả hai chỉ số vẫn cao hơn cùng kỳ năm trước.
Ông Mauro Gasparotti, Giám đốc cấp cao kiêm Trưởng bộ phận Tư vấn Khách sạn khu vực Đông Nam Á, nhận định: “Tình hình hoạt động giảm nhẹ theo mùa du lịch nhưng công suất và giá phòng trung bình vẫn cao hơn mức cùng kỳ năm trước. Nguồn cung mới trong ngắn hạn còn hạn chế, tạo điều kiện thuận lợi để thị trường đón đầu nhu cầu gia tăng trong mùa cao điểm cuối năm.”
Trong khi đó, thị trường căn hộ dịch vụ đạt công suất 85%, với hơn 7.000 căn từ 146 dự án. Giá thuê trung bình toàn thị trường tăng lên gần 600.000 VNĐ/m²/tháng. Tỷ lệ trống thấp, cùng với việc một số dự án Hạng A và B điều chỉnh tăng giá hoặc thu hẹp ưu đãi, góp phần hỗ trợ mặt bằng giá thuê.
Ông Neil MacGregor, Tổng Giám đốc Savills Việt Nam, nhận định: “Nhu cầu từ khách thuê dài hạn tiếp tục là động lực chính của thị trường, bên cạnh sự đóng góp của khách MICE và khách lưu trú ngắn hạn trong bối cảnh nguồn cung tương lai còn hạn chế.”
Về triển vọng, vốn FDI đăng ký mới tại TP.HCM trước sáp nhập đạt 9 tỷ USD trong chín tháng đầu năm 2026, tăng 1.202% so với cùng kỳ. Theo Savills, dòng vốn đầu tư này được kỳ vọng tiếp tục hỗ trợ nhu cầu căn hộ dịch vụ trong trung hạn, đặc biệt từ chuyên gia nước ngoài và nhân sự làm việc tại các dự án FDI.
Nhận định về triển vọng, Savills TP.HCM cho rằng hiệu quả thị trường phụ thuộc nhiều hơn vào nhu cầu thực. Trong đó, cơ cấu nguồn cung tương lai cũng phản ánh xu hướng dịch chuyển không gian đô thị. Nguồn cung nhà ở tiếp tục mở rộng về các khu đô thị ngoại thành.
Đến năm 2029, hơn 80% nguồn cung bán lẻ dự kiến nằm ngoài khu vực trung tâm. Với văn phòng, hơn 90% nguồn cung tương lai tập trung tại khu trung tâm và các khu đô thị như Phú Mỹ Hưng, Thủ Thiêm.
Huyền Tâm